
Vidéos, analyses et posts
Analyses, prises de position, chiffres bruts. Sans langue de bois. Les articles de fond ont leur propre page : tous les articles.
Bitcoin : un actif productif ou spéculatif ?
Réflexion critique après une chronique RTL : le Bitcoin est-il vraiment un actif d’investissement ou juste une bulle spéculative ?
LirePER : outil de retraite ou de transmission ?
Le PER est souvent mal utilisé. Je montre comment il peut surtout protéger la famille en cas de décès, avec un vrai gain fiscal.
LireTerres agricoles vs or : un vrai rempart contre l’inflation
Contrairement à l’or, les terres agricoles protègent vraiment de l’inflation, avec une volatilité bien plus faible et une rentabilité supérieure.
LirePourquoi je préfère le CTO au PEA
Le CTO offre plus de flexibilité, d’optimisations fiscales et d’accès aux REITs que le PEA.
LireLe piège des actions étrangères dans un PEA
Pourquoi les dividendes d’actions étrangères dans un PEA sont amputés par les retenues à la source, et comment le CTO peut les éviter.
Lire3 idées reçues sur le PEA
Pourquoi le PEA est souvent idéalisé à tort, et pourquoi le CTO est parfois bien plus avantageux.
LireLe PEA m’a coûté cher sur ces 3 actions
STMicroelectronics, Vonovia, ArcelorMittal : pourquoi les dividendes étrangers grignotent la rentabilité dans un PEA.
LirePEA : je croyais être exonéré… j’ai perdu 26 % de mon rendement
Pourquoi le PEA n’est pas totalement exonéré, et les 3 prélèvements qui grignotent votre rentabilité.
LirePEA : ce piège fiscal dont (presque) personne ne parle
Le PEA exonère en France… mais pas des retenues fiscales étrangères. Exemple concret avec Vonovia.
LireSuppression de l’abattement des 10% sur les retraites : quel impact sur les PER ?
L’abattement de 10 % sur les pensions pourrait disparaître : voici les conséquences concrètes pour vos PER.
Lire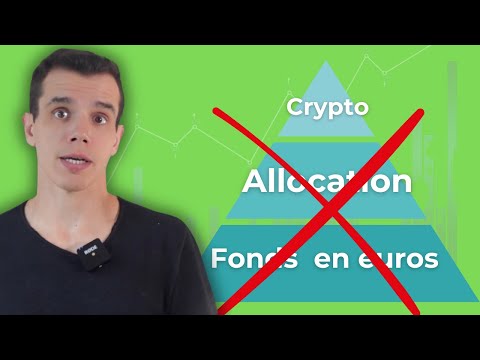
Ma pyramide patrimoniale pour débuter : pas de résidence principale obligatoire, une épargne de précaution calibrée, des actifs productifs dès le départ
Pourquoi je ne suis pas la pyramide classique (résidence principale, 3-6 mois d'épargne, fonds en euros, puis actions et immobilier) : un logement n'est pas un actif productif, l'épargne de précaution se calibre sur sa situation, le fonds en euros n'a pas de sens sur trente ans. Ma version, étage par étage, et à qui elle ne convient pas.
Lire
Le risque réglementaire de l'immobilier français, la loi Lagleize, et pourquoi la complexité favorise les foncières cotées
Régulation croissante de l'immobilier (normes, taxes foncières, reprise d'avantages fiscaux comme le LMNP), proposition de loi Lagleize de 2019 sur la dissociation foncier-bâti adoptée en première lecture et jamais promulguée, et mon avis : cette complexité avantage ceux dont c'est le métier, les foncières cotées, avec leurs juristes, leur poids de négociation et leurs économies d'échelle.
LirePER : pourquoi je le conseille pour transmettre, pas pour préparer ma retraite
Déduire 10 000 € à 30 % pour les réintégrer à la sortie, à une tranche inconnue, est un pari sur trente ans de lois de finances. En cas de décès avant 70 ans, les versements déduits ne sont pas repris, le capital relève de l'article 990 I avec 152 500 € d'abattement par bénéficiaire, et le conjoint est exonéré. Le cas anonymisé qui m'a convaincu.
LireTrésorerie d'entreprise : pourquoi j'ai ouvert un compte-titres au nom de ma société pour y loger des foncières cotées
Contrat de capitalisation taxé chaque année sur un forfait de 105 % du TME, usufruit temporaire de SCPI, ou compte-titres personne morale : des titres détenus en direct échappent à l'imposition annuelle des plus-values latentes de l'article 209-0 A qui frappe fonds et ETF. Comparatif des trois solutions et ce que ça coûte.
LireCompte-titres ou PEA : pourquoi j'ai cessé d'alimenter mon PEA
Au décès, un compte-titres transmet ses titres avec la plus-value latente effacée et peut être donné, même en nue-propriété ; un PEA est clôturé. Il donne accès aux foncières cotées, exclues du PEA, récupère la retenue à la source étrangère et n'a ni plafond ni clôture au retrait. Tableau comparatif, et le profil pour lequel le PEA reste imbattable.
LirePEA : les trois prélèvements qui restent après cinq ans, et les 26,3 % que j'ai perdus sur un dividende
Le PEA exonère d'impôt sur le revenu, pas du reste : taxe sur les transactions financières à 0,4 % à l'achat des 121 grandes valeurs françaises depuis avril 2025, retenue à la source étrangère définitivement perdue (26,375 % en Allemagne), prélèvements sociaux de 18,6 % sur les gains réalisés depuis 2026. Tableau pays par pays.
LirePourquoi je n'investis pas dans le Bitcoin : un bon actif produit quelque chose
Une entreprise produit des biens, un immeuble des loyers, une terre des récoltes ; le Bitcoin ne produit rien et son prix dépend uniquement de l'acheteur suivant. Ni prédiction de baisse ni jugement moral : la raison pour laquelle je ne sais pas le valoriser, ce qu'il partage avec certains placements que je critique, et ce que je fais à la place.
Lire